
Voir l’offre Lassie devis en ligne en 2 minutes ; la maladie existante est exclue, pas le chat
Aucun des cinq contrats lus (Lassie, patolo, Barkibu, Kozoo, Santévet) ne rembourse un FIV connu avant la souscription : ils excluent les maladies existantes et leurs suites. Un chat FIV+ semble rester assurable chez Lassie pour un accident ou une maladie sans lien, d’après notre lecture. Son suivi coûte environ 130 à 270 € par an. Un chat pas encore testé s’assure avant tout symptôme, en répondant honnêtement.
Ce qui reste possible
- Lassie écrit que les animaux avec une pathologie préexistante sont assurables : seule la maladie existante est exclue.
- Un accident ou une maladie sans lien avec le FIV reste couvert après la carence (de 48 heures à 45 jours selon l’assureur).
- Barkibu indemnise une maladie devenue chronique en cours de contrat, tant que le contrat est renouvelé sans interruption.
- Le budget prévention (vaccins, antiparasitaires) rembourse une part du suivi de routine.
Ce qui ne l’est pas
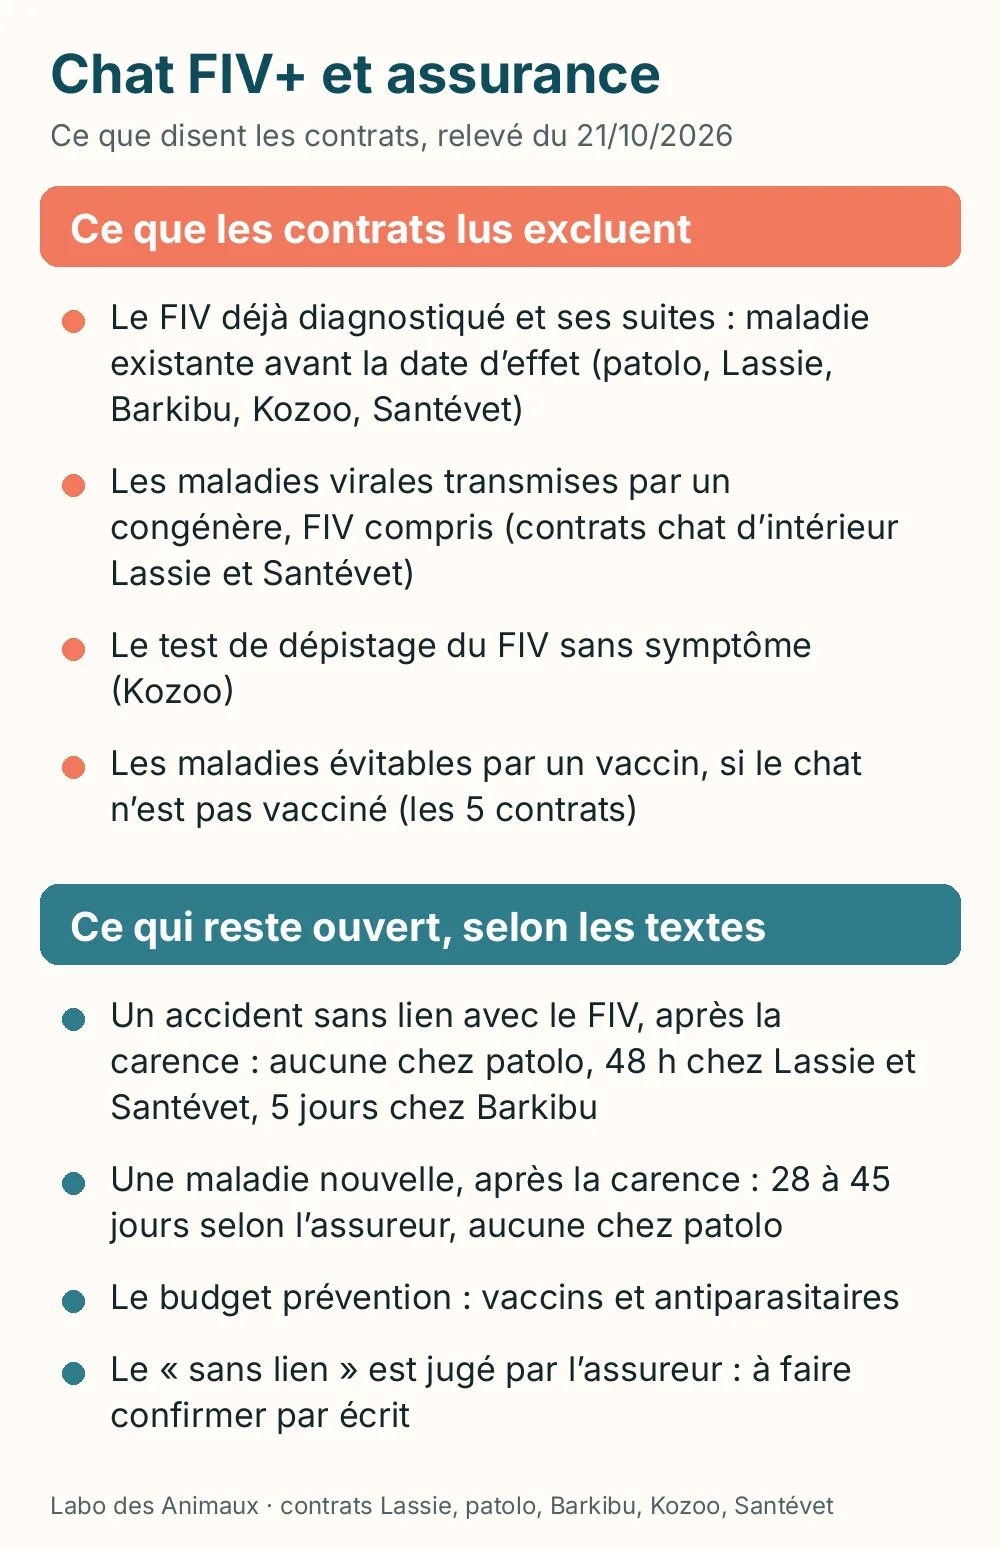
- Le FIV lui-même et ses suites, dès qu’il est diagnostiqué avant la souscription.
- Les maladies virales transmises par un congénère, FIV compris, dans les contrats « chat d’intérieur » de Lassie et Santévet.
- Kozoo exige un chat sans maladie chronique à la souscription.
- Les bilans annuels recommandés pour un chat FIV+ ne sont pas des frais d’assurance : il faut les provisionner.
Le FIV en trois phrases
Le FIV (virus de l’immunodéficience féline, parfois appelé « sida du chat ») s’attrape surtout par morsure lors de bagarres entre chats : l’American Association of Feline Practitioners (AAFP) note que le risque grimpe pour les mâles adultes qui sortent, et baisse pour les chats stérilisés vivant en intérieur. L’infection est durable, mais un chat positif peut vivre de nombreuses années et la positivité ne justifie pas, à elle seule, une décision d’euthanasie selon l’AAFP. Le virus ne passe pas à l’humain ; le suivi vétérinaire repose sur au moins deux examens par an et un bilan sanguin, urinaire et des selles chaque année.
Source : « Feline Retrovirus Management Guidelines », version abrégée de l’AAFP diffusée par IDEXX (document daté de décembre 2008, relu le 22/10/2026). Les recommandations complètes de l’AAFP ont été mises à jour en 2020 ; nous n’avons relu que la version abrégée. L’absence de transmission à l’humain est indiquée par SantéVet (recherche du 22/10/2026).
Un test de dépistage rapide (ELISA ou méthode similaire) détecte les anticorps ; l’AAFP demande de confirmer un résultat positif par une deuxième méthode. Le diagnostic est donc posé par un vétérinaire, pas par l’assureur : c’est important pour la suite, car c’est la date de ce diagnostic, et celle des premiers signes, qui fixent ce que le contrat acceptera.
Pourquoi les assureurs excluent le FIV
Un assureur ne couvre pas un risque déjà réalisé. Les contrats santé animale posent donc la même règle : les maladies existantes avant la date d’effet, et leurs suites, sont exclues. Sur le FIV, trois mécanismes se cumulent.
1. La maladie existante et ses suites
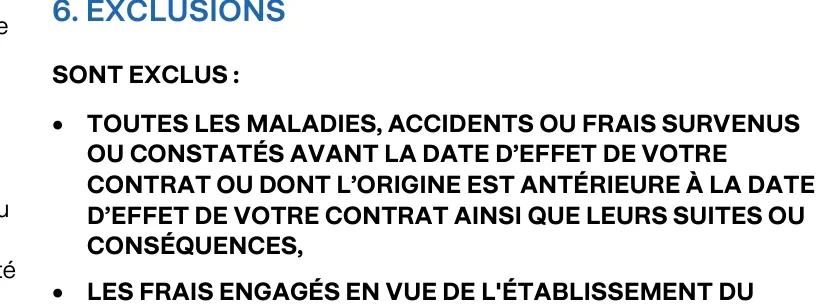
Chez patolo, les conditions générales (1er mars 2025, article 6, p.5) excluent « toutes les maladies, accidents ou frais survenus ou constatés avant la date d’effet de votre contrat ou dont l’origine est antérieure à la date d’effet […] ainsi que leurs suites ou conséquences ». Santévet définit les « antécédents » de la même façon (dispositions générales du 20/03/2026, p.3) et les exclut (p.6). Lassie exclut les « accidents et maladies chroniques existantes ou constatées avant le début de la période d’assurance » (conditions générales de juillet 2026, article 5, p.11). Barkibu écrit que les maladies diagnostiquées avant la date d’effet, ou dont les premiers symptômes sont apparus avant, ne sont pas couvertes (conditions « statut 07/2026 », article 3.5, p.12).
2. Le choix des formules « chat d’intérieur »
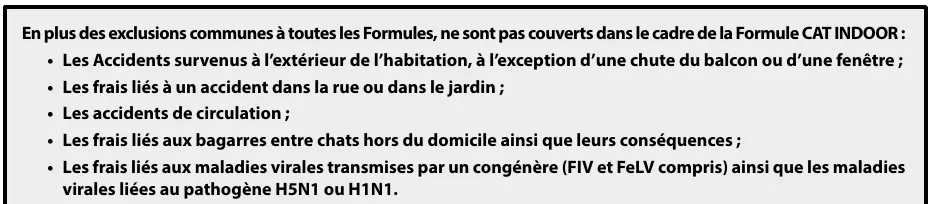
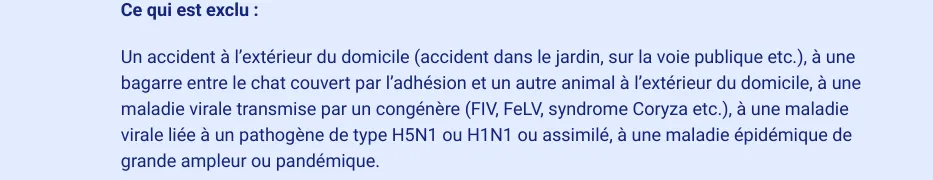
Deux assureurs ont un produit dédié au chat d’appartement, et tous deux écrivent le FIV noir sur blanc. Chez Santévet, la formule Cat Indoor n’indemnise pas « les frais liés aux maladies virales transmises par un congénère (FIV et FeLV compris) » (p.7). Chez Lassie, le contrat chat d’intérieur exclut « une maladie virale transmise par un congénère (FIV, FeLV, syndrome Coryza etc.) » (p.14). La logique est simple : un chat d’appartement ne croise pas de congénère. Mais le texte vaut aussi pour un chat contaminé avant son arrivée chez vous.
3. Le questionnaire et la sanction du mensonge
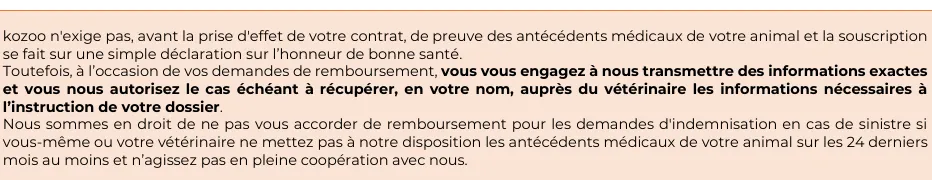
Le dépistage ne figure pas à l’entrée des contrats : aucun de nos devis du 21/10/2026 n’a posé de question de santé avant d’afficher les prix (nous n’avons pas été jusqu’à la souscription, les déclarations finales ne sont donc pas relevées). Kozoo le dit expressément : « la souscription se fait sur une simple déclaration sur l’honneur de bonne santé », avec obligation de transmettre les antécédents médicaux des 24 derniers mois lors d’un remboursement. Les cinq contrats rappellent par ailleurs l’article L113-8 du Code des assurances : une réticence ou une fausse déclaration intentionnelle, qui change l’objet du risque ou en diminue l’opinion pour l’assureur, rend le contrat nul. Sans intention, c’est l’article L113-9 qui s’applique, et la nullité n’est pas automatique.
Ce qui reste assurable chez un chat FIV+
Une réserve d’abord : aucun des cinq contrats ne dit « un chat FIV+ est couvert pour tout ce qui n’est pas le FIV ». C’est notre lecture des textes, et c’est l’assureur qui juge au moment du sinistre si une maladie a un lien avec le virus. Les points suivants viennent des contrats.
- Lassie écrit dans sa notice d’information que « les animaux de compagnie présentant des pathologies préexistantes sont assurables » ; seules les maladies d’avant la souscription sont écartées (notice IPID, p.1).
- Un accident sans lien avec le FIV (fracture, corps étranger, intoxication) entre dans les garanties accident, après un délai de 48 heures chez Lassie et Santévet, 5 jours chez Barkibu, 14 jours chez Kozoo, aucun chez patolo.
- Une maladie nouvelle sans lien devient couverte après la carence : 30 jours chez Lassie, 28 jours chez Barkibu, 45 jours chez Santévet et Kozoo, aucune chez patolo.
- Le budget prévention, de 75 à 150 € par an chez Lassie, de 100 € chez Barkibu, de 80 à 120 € chez patolo, paie vaccins et antiparasitaires, qui font partie du suivi d’un chat FIV+.
La règle des 24 mois de Lassie, pour un chat qui a déjà été malade
Lassie prévoit qu’une affection ancienne est de nouveau couverte si l’animal n’a présenté aucun symptôme, n’a pas été examiné et n’a pas reçu de traitement pour cette maladie pendant 24 mois (conditions générales, article 5, exclusion 3, p.12). Pour le FIV, qui est un état durable, et pour un chat suivi deux fois par an, cette condition ne nous semble pas se remplir : c’est notre lecture, à faire confirmer par écrit auprès de Lassie avant de souscrire.
Barkibu : la continuité de la couverture
Barkibu écrit qu’une maladie apparue pendant le contrat et devenue chronique reste indemnisable si le contrat a été renouvelé de manière ininterrompue (article 3.5, p.13). C’est un bon argument pour un chat pas encore testé : si le FIV se révèle après la souscription, la continuité compte. Mais un diagnostic posé avant la souscription reste une pathologie exclue.
Assureur par assureur
Ce tableau reprend ce que disent les textes lus et ce que nos devis du 21/10/2026 ont montré (chat européen mâle castré, profils de 3 mois à 10 ans, devis sans souscription). Ce qui n’est pas écrit est noté « non précisé ».
| Assureur | Chat déjà FIV+ | Santé à la souscription | Âge maximal | Carence maladie |
|---|---|---|---|---|
| Lassie | Animal accepté, maladie existante exclue (règle des 24 mois) | Aucune question vue au devis | Aucun écrit ; 10 ans accepté au devis | 30 jours |
| patolo | Origine antérieure et suites exclues (art. 6) | Aucune question vue au devis | 8 ans (devis : 10 ans refusé) | Aucune |
| Barkibu | Exclu si diagnostiqué avant ; chronique apparue en contrat couverte | Aucune question vue au devis | Moins de 11 ans | 28 jours |
| Kozoo | Contrat réservé aux chats sans maladie chronique | Déclaration sur l’honneur de bonne santé | 12 ans (devis : 10 ans à 70 %) | 45 jours |
| Santévet | Antécédents exclus ; Cat Indoor exclut le FIV | Non précisé | Moins de 8 ans (moins de 5 ans en Premium et Optimal) | 45 jours |
Sources : conditions générales Lassie (juillet 2026, p.9, 11-14) et notice IPID ; patolo (01/03/2025, art. 4 et 6) ; Barkibu (statut 07/2026, art. 3.3 et 3.5) ; Kozoo (REF_DG_KOZ_008, art. 2, 3 et p.14) ; Santévet (DG du 20/03/2026, p.3, 5-7). Devis du 21/10/2026.
Notre lecture : si le chat est déjà diagnostiqué, Lassie est l’assureur dont le texte est le plus clair sur l’acceptation d’un animal avec une pathologie. Il écarte la maladie, pas le chat. Kozoo ferme la porte dans son propre contrat, patolo limite l’âge à 8 ans au devis, et Santévet ne dit pas, dans nos documents, comment il traite un chat FIV+ hors formule Cat Indoor. Les plafonds, eux, sont ceux des formules : de 1 000 à 5 000 € par an chez Lassie, 500 à 1 000 € la première année chez patolo, 3 000 € ou sans plafond chez Barkibu, jusqu’à 3 000 € chez Kozoo (devis à 80 %).
Faire un devis Lassie devis en ligne en 2 minutes, sans engagement
Pour le détail de chaque contrat, nos avis complets : Lassie, patolo, Kozoo, Santévet et Barkibu. La méthode de notre comparatif général est dans notre classement des assurances chien.
Le chat pas encore testé
C’est le cas le plus fréquent : un chat adopté, un chaton de refuge, un chat qui sort un peu. Rien n’oblige à tester son chat avant de l’assurer, et un chat sans symptôme est assurable normalement. Trois règles se dégagent des contrats.
- Assurez avant l’apparition du moindre symptôme : les maladies dont les premiers signes apparaissent pendant la carence sont considérées comme préexistantes chez Lassie (art. 4.3, p.9) et Santévet (p.6).
- Répondez exactement aux questions de santé posées, y compris si votre vétérinaire a déjà recommandé un test. L’article L113-8 du Code des assurances rend le contrat nul en cas de réticence ou de fausse déclaration intentionnelle, « alors même que le risque omis ou dénaturé […] a été sans influence sur le sinistre » (texte reproduit par patolo, article 10.2).
- Gardez la continuité : un contrat renouvelé sans interruption est le point fort de Barkibu (art. 3.5, p.13). Changer d’assureur après un diagnostic remet la maladie dans la case « préexistante ».
Faire assurer son chat avant le premier test n’est pas une astuce : le contrat n’efface pas ce qui existait. Si le chat se révèle FIV+ plus tard, l’assureur peut estimer que l’origine de l’infection est antérieure à la souscription, comme l’écrit patolo (« dont l’origine est antérieure »). Ce que vous gagnez, c’est la couverture de tout le reste.
Un dernier point : le dépistage lui-même. Kozoo exclut les dépistages sans symptôme (p.12, FeLV et VIF compris), alors que Barkibu liste le dépistage FeLV/FIV dans sa couverture prévention (art. 4.3 r, p.19), dans la limite de 100 € par an. Pour un chat adopté, c’est un test à faire, et à budgéter, plutôt qu’à éviter.
Ce que coûte vraiment un chat FIV+
Les recommandations de l’AAFP demandent, pour un chat positif sans symptôme, au moins deux examens par an et, une fois par an, une numération, un bilan biochimique, une analyse d’urine et un examen des selles. Nous n’avons pas de tarif français officiel : les vétérinaires fixent leurs prix librement. Avec les fourchettes relevées dans nos fichiers, voici l’ordre de grandeur (calcul, pas un devis) :
- Deux consultations : de 30 à 60 € l’unité, soit 60 à 120 € par an (consultation de base, comparateur lecomparateur, relevé du 16/02/2026).
- Un bilan sanguin : de 70 à 150 € (reassurez-moi, 09/2026). L’analyse d’urine et l’examen des selles ne sont pas chiffrés dans nos fichiers, ils s’ajoutent.
- Total du suivi de routine : environ 130 à 270 € par an, soit de 11 à 23 € par mois, hors vaccins et antiparasitaires.
Le chat moyen coûte, lui, 143 € par an en frais vétérinaires selon une étude Santévet du 02/09/2026 : un chat FIV+ suivi comme le demande l’AAFP dépense à peu près autant, voire près du double, avant le moindre incident. Les incidents, eux, se chiffrent vite : un détartrage sous anesthésie de 120 à 300 € (extractions en plus), une hospitalisation de 30 à 200 € par jour, des soins intensifs de 150 à 300 € par jour (fourchettes de comparateurs relevées le 13/10/2026).
Pour comparer avec une cotisation, voici nos devis du 21/10/2026 pour un chat européen mâle castré de 3 ans, jamais assuré, sans maladie connue :
| Assureur | Formule du devis | Prix par mois |
|---|---|---|
| Kozoo | 80 %, plafond 2 000 € | 15,37 € |
| patolo | Confort, 60 % | 18,90 € |
| Lassie | Argent, 80 %, plafond 2 000 € | 25,01 € |
| Barkibu | 80 %, plafond 3 000 € | 28,26 € |
| Santévet | Cat Indoor, prix « dès » du site | 25,12 € |
Sources : devis du 21/10/2026 (Santévet : prix « dès » du site, aucun prix sans numéro de téléphone). Ces prix valent pour un chat sans maladie connue, pas pour un chat FIV+.
Conclusion de ce chiffrage : la cotisation seule couvre mal le suivi d’un chat FIV+, parce que ce suivi n’est pas un sinistre mais une routine, et que le virus lui-même est exclu. L’assurance protège le reste, notamment l’accident, la grosse facture imprévue.
Prudence santé : ce guide ne remplace pas un vétérinaire. Le rythme de suivi, le traitement des infections et la vaccination d’un chat FIV+ se décident avec le vôtre.
L’alternative : une épargne santé dédiée
Pour un chat déjà diagnostiqué, l’assurance couvre mal ce qui fait l’essentiel de la dépense, le suivi de routine. Une épargne dédiée, sans exclusion ni carence, peut le financer. Un exemple chiffré : mettre 25 € de côté chaque mois, soit 300 € par an, finance le suivi de routine (130 à 270 € par an, calcul ci-dessus) et laisse un reliquat pour un détartrage. En cinq ans, ce virement atteint 1 500 €, de quoi payer une hospitalisation courte.
Le mieux est de combiner les deux : une assurance accident et maladie pour le gros imprévu sans lien avec le FIV, choisie après avoir fait confirmer par écrit le traitement des maladies liées, et un compte séparé pour le suivi. Les cotisations ci-dessus (de 15 à 28 € par mois pour un chat de 3 ans) montrent que le budget total se situe entre 40 et 53 € par mois.
Notre méthode
Nous avons lu les conditions générales de Lassie (juillet 2026), patolo (1er mars 2025), Barkibu (statut 07/2026), Kozoo (REF_DG_KOZ_008) et Santévet (20/03/2026), plus leurs notices d’information, en cherchant les mots FIV, VIF, maladie préexistante, antécédents, carence, âge et déclaration. Les devis datent du 21/10/2026, sans souscription. Les données vétérinaires viennent des recommandations de l’AAFP (version abrégée lue). Les coûts viennent de nos relevés des 13/10 et 21/10/2026, et chaque calcul est signalé. Aucun assureur n’a relu cette page.
Notre verdict
Si votre chat est déjà FIV+, cherchez un contrat pour tout ce qui n’est pas le virus : c’est chez Lassie que le texte accepte le plus clairement un animal avec une pathologie existante, et c’est lui qu’on teste en premier. Gardez un compte d’épargne pour le suivi, qui est une routine et non un sinistre. Si votre chat n’est pas testé, assurez-le tôt, sans mentir, et envisagez Barkibu pour la continuité de couverture d’une maladie chronique apparue en contrat.
Voir l’offre Lassie chat déjà FIV+ : la pathologie existante est exclue, pas le chat Chat pas encore testé : Barkibu
Questions fréquentes
Peut-on assurer un chat FIV positif ?
D’après nos lectures, oui chez Lassie surtout, mais pas pour le FIV. Lassie écrit que les animaux avec une pathologie préexistante sont assurables, seule la maladie existante étant exclue. Kozoo réserve son contrat aux chats sans maladie chronique, et patolo limite l’âge à 8 ans au devis. Faites confirmer par écrit le traitement du FIV avant de souscrire.
Pourquoi les assureurs refusent-ils les chats FIV ?
Parce que le FIV est une infection durable déjà présente à la souscription : les contrats excluent les maladies existantes et leurs suites (patolo art. 6, Santévet p.3 et 6, Lassie art. 5, Barkibu art. 3.5). Les formules chat d’intérieur de Lassie et de Santévet citent même le FIV dans leurs exclusions. Le refus vient donc du contrat, pas d’un avis médical.
Peut-on assurer son chat avant de savoir s’il est FIV ?
Oui, s’il n’a aucun symptôme et si vous répondez honnêtement aux questions posées. Rien n’oblige à tester avant de souscrire. En revanche, si le FIV est découvert plus tard, l’assureur peut le juger antérieur au contrat : l’assurance couvrira le reste, mais probablement pas le virus ni ses suites.
Que couvre l’assurance si le chat devient FIV+ après la souscription ?
Barkibu écrit qu’une maladie devenue chronique pendant le contrat reste indemnisable si le contrat est renouvelé sans interruption (art. 3.5, p.13). Les autres contrats ne précisent pas ce cas dans nos documents. Lassie et Santévet excluent aussi les maladies virales transmises par un congénère dans leurs formules chat d’intérieur.
Combien coûte un chat FIV+ par an ?
Le suivi de routine recommandé par l’AAFP coûte environ 130 à 270 € par an : deux consultations à 30-60 € et un bilan sanguin à 70-150 € (calcul d’après des relevés de 2026, urines et selles en plus). Le chat moyen dépense 143 € par an (étude Santévet du 02/09/2026). Hospitalisation, soins dentaires et infections s’ajoutent.
Un chat FIV+ peut-il vivre longtemps ?
Beaucoup vivent de nombreuses années, mais la durée varie. L’AAFP indique que ces chats peuvent mourir à un âge avancé de causes sans rapport avec le virus, cite une survie médiane de 4,9 ans après le diagnostic dans des études récentes (version de 2008) et déconseille toute euthanasie fondée sur le seul statut positif. Ce pronostic se discute avec le vétérinaire, au cas par cas.